Combien de trimestres retraite faut-il pour partir à taux plein ?
Combien de trimestres retraite faut-il pour partir à taux plein ?
Combien de trimestres retraite faut-il ? La réponse dépend de votre année de naissance, mais le repère utile est simple : pour les générations récentes, il faut généralement entre 167 et 172 trimestres pour partir à taux plein avant 67 ans. Si vous partez sans ce total, la pension peut être réduite.
L’enjeu n’est donc pas seulement l’âge légal de départ, mais la durée d’assurance réellement validée. Dans ce guide, vous allez voir comment lire ce chiffre, distinguer trimestres cotisés, validés et assimilés, repérer votre cas de naissance, puis vérifier ce qu’il manque sur votre relevé de carrière.
Sommaire
En bref
📌 Le nombre de trimestres dépend de l’année de naissance. Pour les générations récentes, le seuil va surtout de 167 à 172 trimestres.
🧭 À 67 ans, le taux plein peut être obtenu sans tous les trimestres. Avant cet âge, le total validé reste déterminant.
📄 Le relevé de carrière est la pièce centrale. C’est lui qui permet de voir les trimestres validés, les manques et les erreurs.
🔧 Les solutions existent. Rachat, correction d’un oubli, poursuite d’activité ou départ plus tardif ne produisent pas le même effet.
Combien de trimestres faut-il pour partir à taux plein ?
La réponse courte est simple : le nombre de trimestres retraite varie selon votre date de naissance, et il faut atteindre la durée d’assurance demandée pour partir à retraite à taux plein avant 67 ans. Pour les générations récentes, l’ordre de grandeur utile est de 167 à 172 trimestres.
Le bon réflexe consiste donc à vérifier deux choses en parallèle : votre âge légal de départ et le total de trimestres déjà validés. L’âge autorise le départ ; la durée d’assurance détermine si la pension est calculée sans décote.
Quelle différence entre trimestres validés, cotisés et assimilés ?
Un trimestre validé compte dans votre durée d’assurance retraite, mais il ne vient pas toujours d’un mois travaillé. Les trimestres cotisés proviennent d’une activité soumise à cotisations ; les trimestres assimilés couvrent certaines périodes non travaillées, comme le chômage indemnisé, la maladie, la maternité ou le service national, selon des règles précises.
- Trimestres cotisés : ils viennent du travail et des cotisations effectivement versées.
- Trimestres validés : ils entrent dans le calcul global de la retraite de base.
- Trimestres assimilés : ils compensent certaines périodes d’interruption ou d’inactivité reconnues par les régimes.
Ne confondez pas “travaillé” et “validé”. C’est souvent là que naît l’erreur de lecture du relevé de carrière.
Cette distinction compte beaucoup au moment de décider d’un départ. Deux personnes avec le même âge peuvent avoir des situations différentes si l’une a eu des périodes assimilées et l’autre non.
Combien de trimestres faut-il selon votre année de naissance ?
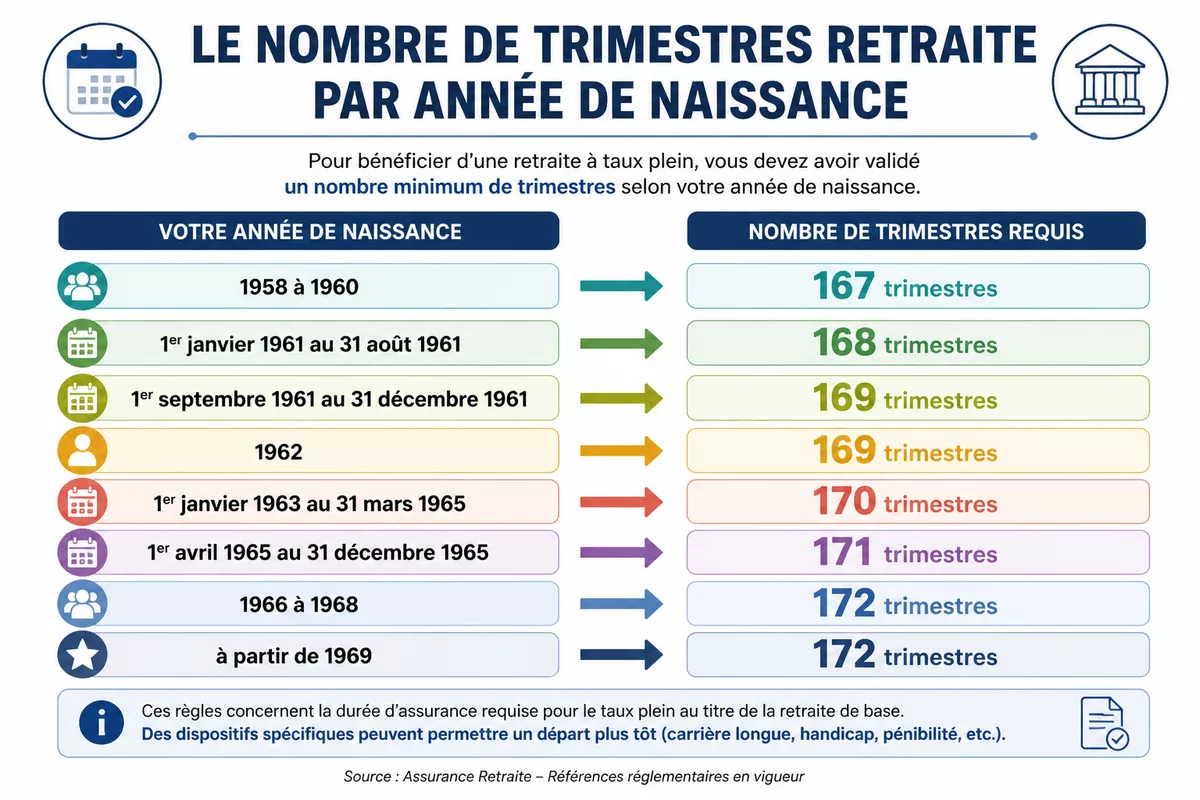
Le nombre de trimestres retraite dépend de la génération. Pour lire votre situation, partez de votre année de naissance, puis comparez-la au seuil officiel de durée d’assurance. Le tableau ci-dessous donne le repère utile pour les générations récentes et permet de voir rapidement si vous êtes proche du taux plein.
| Année de naissance | Trimestres requis pour le taux plein | Lecture pratique |
|---|---|---|
| 1958 à 1960 | 167 | Le seuil reste en dessous de 170, mais il faut déjà une carrière bien remplie. |
| 1er janvier 1961 au 31 août 1961 | 168 | Un trimestre de manque peut encore décaler le départ ou réduire la pension. |
| 1er septembre 1961 au 31 décembre 1961 | 169 | La frontière change en cours d’année de naissance ; il faut vérifier sa date exacte. |
| 1962 | 169 | Le total demandé reste élevé et doit être comparé au relevé de carrière. |
| 1er janvier 1963 au 31 mars 1965 | 170 | Le manque de quelques trimestres commence à peser sur la date de départ. |
| 1er avril 1965 au 31 décembre 1965 | 171 | La durée d’assurance demandée se rapproche du seuil maximal des générations récentes. |
| 1966, 1967, 1968 et à partir de 1969 | 172 | C’est le repère le plus élevé du barème récent ; il faut donc anticiper davantage. |
Pour les personnes nées à partir du 1er janvier 1969, l’âge légal de départ de référence est 64 ans. Cela ne remplace pas le calcul des trimestres, mais cela donne le cadre général dans lequel se lit la retraite à taux plein.
Si vous cherchez la règle officielle à jour, la page de référence de Service-Public reste le repère le plus direct pour la retraite à taux plein.
Que se passe-t-il si vous n’avez pas tous vos trimestres ?
Si vous partez avant 67 ans sans avoir atteint la durée d’assurance demandée, votre pension peut subir une décote retraite. À l’inverse, si vous continuez à travailler au-delà du seuil requis, vous pouvez ouvrir droit à une surcote retraite. L’effet n’est donc pas le même selon la stratégie choisie.
À 67 ans, la logique change. Le taux plein peut être acquis même sans tous les trimestres, ce qui évite de rester bloqué par la seule durée d’assurance.
Le point à surveiller n’est pas seulement la date du départ, mais l’écart réel entre votre total et le seuil demandé. Un manque de 1 ou 2 trimestres n’a pas le même impact qu’un manque de 8 ou 10 trimestres.
- Si vous partez trop tôt, la pension peut être minorée.
- Si vous travaillez plus longtemps, vous pouvez améliorer le calcul.
- Si votre relevé comporte une erreur, vous risquez de perdre un trimestre sans le savoir.
- Si vous attendez 67 ans, la durée d’assurance ne bloque plus le taux plein de base.
Quelles solutions pour combler un manque de trimestres ?
Quand il manque des trimestres, trois familles de solutions reviennent le plus souvent : corriger le relevé de carrière, racheter des trimestres ou prolonger l’activité jusqu’au bon seuil. Le bon choix dépend surtout du nombre de trimestres manquants, de votre âge et du coût de l’option envisagée.
| Option | Effet | Pour qui | Limite principale |
|---|---|---|---|
| Attendre 67 ans | Le taux plein peut être obtenu sans tous les trimestres | Personnes proches de 67 ans ou avec peu de trimestres manquants | Décalage de la date de départ |
| Racheter des trimestres | Réduit ou comble un manque de durée d’assurance | Carrières incomplètes, études ou années non validées | Coût variable, à étudier avant décision |
| Prolonger l’activité | Ajoute des trimestres et peut créer une surcote | Salariés, indépendants, professions encore en activité | Reste dépendant de l’état de santé et du travail disponible |
| Corriger le relevé | Fait réapparaître des périodes oubliées ou mal enregistrées | Tous les profils, surtout en fin de carrière | Il faut des justificatifs |
Exemple simple : si votre seuil est de 172 trimestres et que votre relevé en affiche 168, il vous manque 4 trimestres. Avant d’envisager un rachat, il faut vérifier si une période oubliée, un emploi saisonnier ou une période assimilée n’a pas été écartée par erreur.
- Vérifiez d’abord le total exact de votre relevé de carrière.
- Repérez les années incomplètes ou les périodes absentes.
- Calculez l’écart avec le seuil de votre génération.
- Comparez ensuite le coût, le délai et l’effet de chaque solution.
Comment vérifier combien de trimestres vous avez déjà ?
La méthode la plus fiable passe par votre relevé de carrière. Vous y voyez les périodes reconnues, les trimestres validés et les éventuelles zones d’ombre. Un contrôle sérieux se fait année par année, avant de fixer une date de départ définitive.
Etape 1 : ouvrir votre relevé de carrière
Connectez-vous à votre espace retraite et téléchargez le relevé complet. Cherchez le total de trimestres par année, les employeurs ou régimes mentionnés, et les périodes qui n’apparaissent pas. Le résultat attendu est simple : savoir où se situe l’écart.
Etape 2 : comparer chaque année civile
Regardez si les périodes de travail, de chômage indemnisé, de maladie ou de maternité ont bien été prises en compte. Une année incomplète n’est pas forcément une erreur, mais une ligne absente mérite une vérification. À ce stade, vous ne cherchez pas à tout corriger, seulement à isoler les anomalies.
Etape 3 : réunir les justificatifs utiles
Rassemblez bulletins de salaire, attestations d’employeur, documents de chômage, relevés de maternité ou tout justificatif de période assimilée. Sans preuve, la correction avance mal. Avec un dossier clair, le traitement est plus rapide et la discussion avec le régime de retraite est plus simple.
Etape 4 : demander la rectification avant la décision finale
Transmettez les pièces manquantes au bon organisme et suivez la mise à jour du relevé. L’objectif n’est pas de “gagner” un trimestre à tout prix, mais de partir sur un calcul exact. Une vérification faite trop tard peut repousser un départ prévu ou fausser la pension.
Les erreurs fréquentes à corriger
Les problèmes les plus courants ne viennent pas d’une règle obscure, mais d’une lecture trop rapide du dossier. Voici les erreurs qui reviennent souvent et qui changent réellement la décision de départ.
- Confondre âge légal et taux plein : on peut avoir l’âge de départ sans avoir la durée d’assurance requise.
- Oublier les périodes assimilées : certaines périodes non travaillées comptent, mais elles doivent être correctement enregistrées.
- Ne pas vérifier une année incomplète : un oubli administratif peut masquer un trimestre.
- Décider trop tôt d’un rachat : si le relevé comporte une erreur, le rachat devient une solution inutile.
- Se fier à une estimation approximative : une simulation n’a de valeur que si le relevé de carrière est à jour.
Sources utiles à consulter
Pour un sujet aussi concret que le nombre de trimestres retraite, les sources officielles doivent rester la base. Elles permettent de vérifier la règle générale, les cas particuliers et les démarches de correction.
| Source | Ce qu’elle permet de vérifier | Usage concret |
|---|---|---|
| Service-Public | Règle du taux plein, âge, durée d’assurance | Lire la règle générale avant toute décision |
| Assurance retraite | Relevé de carrière, trimestres validés, démarches | Contrôler les périodes enregistrées et demander une correction |
| Légifrance | Textes applicables et base réglementaire | Vérifier la norme si un cas particulier soulève un doute |
Si vous êtes proche du seuil, le meilleur ordre de lecture est toujours le même : règle officielle, relevé de carrière, puis simulation. Cette séquence évite de bâtir un départ sur une estimation trop optimiste.
À retenir
- 🧮 Le seuil dépend de l’année de naissance et va jusqu’à 172 trimestres.
- 📆 L’âge légal autorise le départ ; le nombre de trimestres fixe le taux plein.
- 📎 Trimestres cotisés, validés et assimilés ne racontent pas la même chose.
- 🔍 Le relevé de carrière doit être vérifié avant toute date de départ.
- ⚖️ Attendre, racheter ou corriger n’ont pas le même effet sur la pension.
Questions fréquentes sur les trimestres de retraite
Combien de trimestres faut-il pour partir à taux plein ?
Le nombre dépend de votre année de naissance. Pour les générations récentes, il faut généralement entre 167 et 172 trimestres. Au-delà de 67 ans, le taux plein peut être acquis sans réunir toute la durée d’assurance demandée.
Peut-on partir à l’âge légal sans avoir tous ses trimestres ?
Oui, le départ peut être possible, mais la pension n’est pas forcément au taux plein. Dans ce cas, la durée d’assurance manquante peut entraîner une décote. C’est pourquoi il faut distinguer la possibilité de partir et la qualité du calcul de pension.
Le chômage, la maladie ou la maternité comptent-ils pour la retraite ?
Oui, certaines de ces périodes peuvent donner des trimestres assimilés, selon le régime et la situation. Elles ne se lisent pas comme des trimestres cotisés, mais elles peuvent entrer dans la durée d’assurance. Il faut toujours vérifier leur inscription sur le relevé.
Comment savoir s’il manque des trimestres sur mon relevé ?
Il faut comparer le relevé de carrière avec vos bulletins, vos attestations et vos périodes reconnues. Une année vide, une période absente ou un régime oublié sont des signaux à contrôler. Si un doute subsiste, demandez une rectification avant de fixer votre départ.
Le rachat de trimestres est-il la seule solution ?
Non. Corriger une erreur, prolonger l’activité ou attendre l’âge où le taux plein s’applique sans condition de trimestres peuvent être de meilleures options. Le rachat se regarde au cas par cas, surtout quand il ne manque que quelques trimestres.